

Giriş
Fiyat kendiliğinden hareket etmez. Bir hareket genellikle, bir trader’ın beklemeye razı olmadığı ve bir piyasa emriyle mevcut en iyi fiyatı kabul ettiği yerde başlar. Bu hareketlerin çoğu birkaç an içinde söner, yalnızca bir kısmı sürer. Scalping olarak bilinen kısa vadeli alım satım, tam da bu hareketlere eşlik etmek demektir: hızlı bir giriş, küçük bir hedef ve erken bir çıkış. Zorluk, hangi hareketin arkasında gerçek bir güç olduğunu, hangisinin hedefe ulaşmadan geri döneceğini ayırt etmektedir.
Bu yargıyı, onu piyasanın kendi emir akışından öğrenmiş bir algoritmaya bıraktık.
Fast Scalp projesi, dünyanın en büyük vadeli işlem piyasalarından biri olan Chicago borsasının birkaç yıllık geçmişini her bir emir düzeyinde topladı. Bu veriden, makine öğrenmesi (ML) ve istatistiksel analizle, borsanın kendisinin aslına yakın bir yeniden kurulması içinde test edilen bir kısa vadeli alım satım algoritmasına ulaştık. Varış noktası, sermayeyi insanların anlık tepkileriyle değil, bu algoritmayla yöneten otomatik bir alım satım masasıdır.
Simülatör raporları
Bu projenin, her piyasa için emir gerçekleştirme simülatöründen alınmış bir tam raporu var. Her rapor algoritmayı, emrin borsaya ulaşmasında sıfırdan 100 ms’ye kadar beş gecikme seviyesinde aynı anda gösterir. İkisini de indirebilir, bizden bağımsız olarak okuyup değerlendirebilirsiniz.
-
GC Altın vadeli işlemleri
- Ara 2019 – Tem 2026test dönemi
- 1.696işlem günü
- 25.228temel senaryoda simüle edilen işlem
- 5 senaryo5 gecikme seviyesi, sıfırdan 100 ms’ye
Kendi kendine yeten tek bir HTML dosyası, 2,5 MB, beş dilde
-
NQ Nasdaq-100 vadeli işlemleri
- May 2017 – Haz 2026test dönemi
- 2.342işlem günü
- 194.302temel senaryoda simüle edilen işlem
- 5 senaryo5 gecikme seviyesi, sıfırdan 100 ms’ye
Kendi kendine yeten tek bir HTML dosyası, 2,6 MB, beş dilde
Bunlar, kaydedilmiş piyasa verisi üzerindeki simülasyon sonuçlarıdır (geriye dönük test, backtest); gerçek alım satım değildir ve geleceğe dair bir garanti değildir.
Platformun içinden
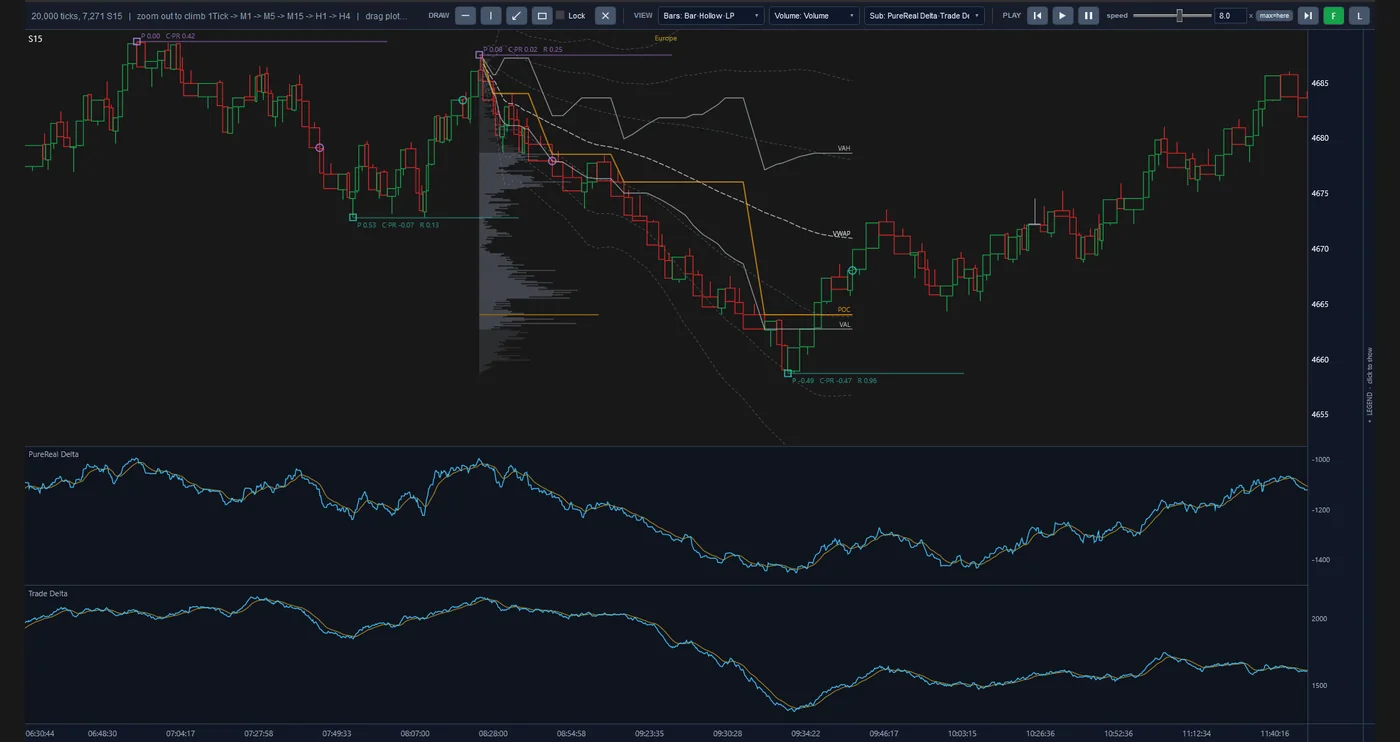
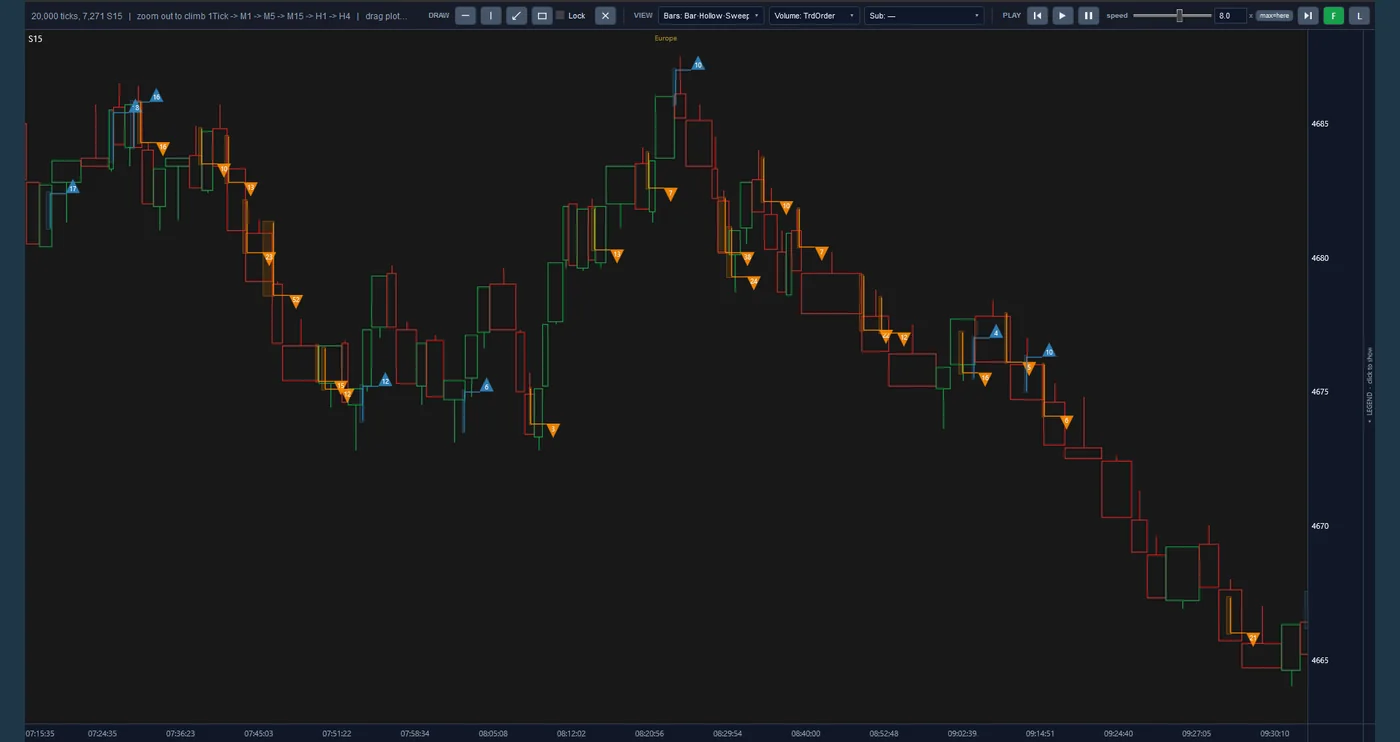
Bunlar temsili görseller değil, projenin platformundan alınmış gerçek ekranlardır. Her görünüm, aynı emir bazında piyasa verisini farklı bir açıdan gösterir. Büyütmek için görsele tıklayın.
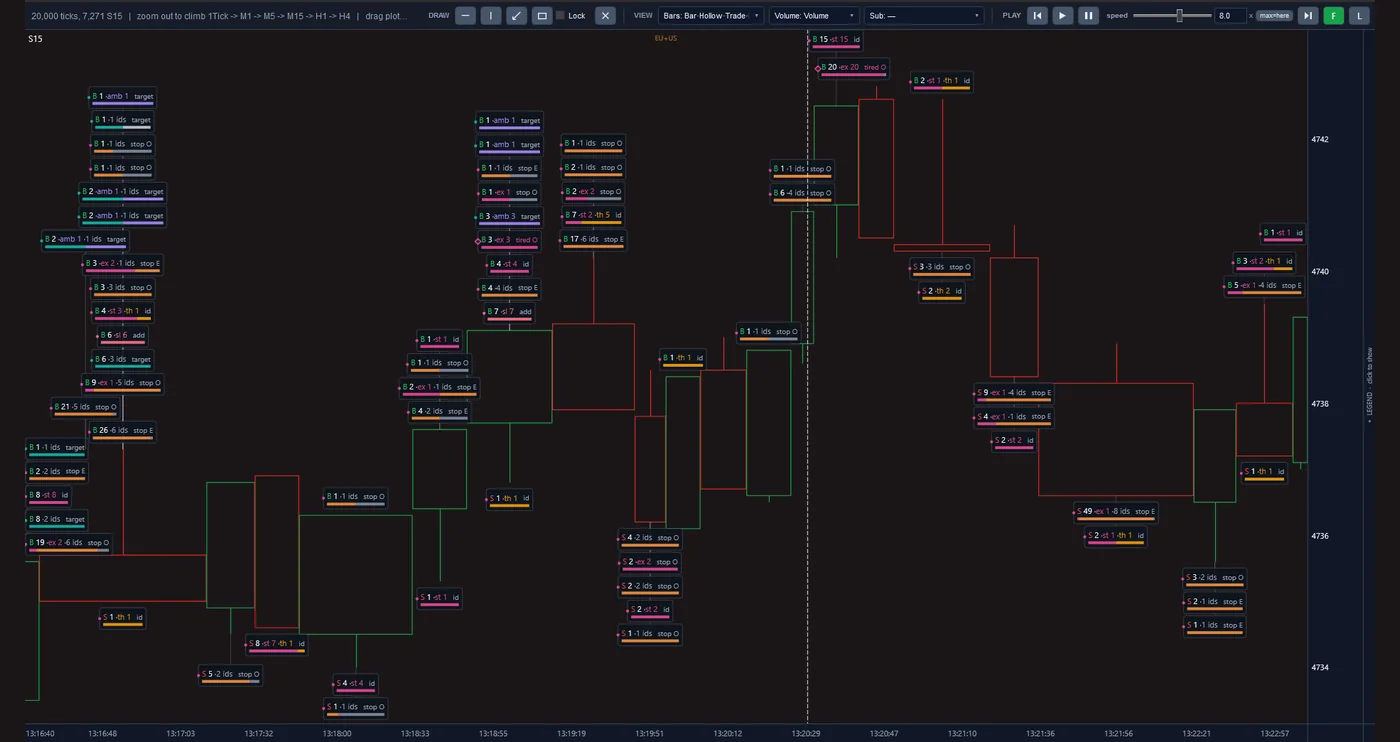
On beş saniyelik çubuklar ve her çubuğun üzerinde olaylarının etiketleri: alış ya da satış tarafı (B / S), büyüklük ve zarar durdur (stop) ile hedef (target) gibi işaretler.
Hacim profili, VWAP çizgisi ve POC, VAH ve VAL seviyeleriyle on beş saniyelik çubuklar; altlarında PureReal Delta ve Trade Delta panelleri.
Sweep görünümünde aynı çubuklar: her biri kendi sayısıyla, gerçekleştikleri çubuğun üzerinde mavi ve turuncu üçgenler.
Yaklaşım
Algoritma piyasa verisinden öğrenir ve aynı piyasanın bir yeniden kurulması içinde ölçülür. Çalışma üç aşamada yapıldı:
-
Ham veriden piyasanın tam resmine
İşlem ekranı piyasanın yalnızca bir özetini gösterir. Biz borsanın kaydettiği her mesajı işliyor ve bekleyen emirlerin listesini her an için yeniden kuruyoruz. Sonuç, her fiyat hareketinden önce piyasanın iki tarafında neler olduğunu gösteren bir resimdir.
-
Piyasanın resminden algoritmaya
Makine öğrenmesinde bilgisayar, elle yazılmış kuralları izlemek yerine örüntüleri gerçek örneklerden öğrenir. Algoritmamız bu yolla ve istatistiksel analizin desteğiyle, kısa bir hareketin hangi durumlarda sürdüğünü, hangi durumlarda geri döndüğünü öğrendi. Çıktısı üç karardır: ne zaman girileceği, işlemin zarar durdur (stop) seviyesinin nereye konacağı ve ne zaman çıkılacağı.
-
Algoritmadan test edilmiş emir gerçekleştirmeye
Bir piyasa emri kuyrukta beklemez ve borsaya ulaşır ulaşmaz gerçekleşir; ancak oraya ulaşması zaman alır. Bu arada en iyi fiyat gitmiş olabilir ve işlem, karar verilirken görülen fiyattan daha kötü bir fiyattan gerçekleşebilir. Simülatörümüz tam olarak bunu yeniden kurar; ölçüt de tüm maliyetlerden sonraki net finansal sonuçtur.
Öne çıkanlar
-
İnsanların kafasında değil, sistemde yaşayan bilgi.
Kısa vadeli alım satım geleneksel olarak trader’ın gözüne ve tepkilerine yaslanır; yorgunluk ve duygu da sonucu doğrudan etkiler. Algoritmamız bildiklerini piyasa verisinden öğrendi ve bunu her işlemde aynı biçimde uygular. Bu bilgi kayıtlıdır, tekrarlanabilir ve yeniden eğitilebilir.
-
Art arda işlem değil, seçicilik.
Kısa vadeli alım satımda her işlemin kârı küçüktür; maliyeti, yani komisyon ve alış ile satış fiyatı arasındaki fark ise her işlemde ödenir. Bu yüzden her harekette işlem yapmak zararla sonuçlanır; seçici olmayan girişi gerçek maliyetle ölçtük ve zarar etti. Algoritmanın değeri tam da buradadır: hangi harekete girmeye değeceğini, hangisinin geçip gitmesine izin verileceğini ayırt etmek.
-
Emir gerçekleştirmede de geçerliliğini koruyan bir sonuç.
Birçok kısa vadeli strateji kâğıt üzerinde kârlıdır, pratikte değil; çünkü testleri bir emrin ekranda görünen fiyattan gerçekleştiğini varsayar. Simülatörümüzde bir emir geç ulaşır ve tam o anda mevcut olan hacimden gerçekleşir. Simülasyonun doğruluğu, borsanın ham verisinden yapılan bağımsız bir yeniden kurmala karşılaştırılarak denetlendi.
-
Tanımlı risk, gerçekçi bir tahminle.
Her işlemin giriş anından itibaren belirlenmiş bir zarar durdur seviyesi vardır ve işlemin ömrü kısadır. Bu seviye kesin bir tavan değildir: sert hareketlerde çıkış daha kötü bir fiyattan gerçekleşebilir. Simülatör bu durumu da görür ve raporlanan, nominal değil gerçek zarardır.
-
Gerçek bir bulguyu tesadüften ayırmak.
Öğrenme modelleri, gelecek hakkında hiçbir şey öğrenmeden geçmişi ezberleyebilir. Bunu önlemek için algoritma, çalkantılı olanlar dâhil, eğitimde görmediği dönemler üzerinde ölçülür. Ayrıca her bulgu, anlamlı her türlü örüntüden kasıtlı olarak arındırılmış veriyle yan yana konur; orada da ortaya çıkıyorsa elenir.
-
Altyapı ihtiyacını, parasını ödemeden önce bilmek.
Kısa vadeli alım satımda kâr ile zarar arasındaki çizgiyi, bir emrin borsaya ulaşma hızı ve her işlemin komisyonu belirler; ikisinden herhangi birini iyileştirmek de pahalıdır. Algoritmayı bu koşulların bir dizisinde aynı anda test ediyoruz. Böylece herhangi bir finansal taahhütten önce, planın hangi koşullarda savunulabilir olduğu açıktır.
Önümüzdeki yol
-
Tamamlandı
Veri altyapısı, piyasanın yeniden kurulması, alım satım algoritması, emir gerçekleştirme simülatörü ve raporlama sistemi kuruldu.
-
Şu anda
Bugün algoritmayı çok yıllık bir testte, farklı hız ve komisyon koşullarında ve birden fazla piyasada ölçüyoruz.
-
Sırada
Ardından canlı veriye bağlantı, borsaya yakın konumda kurulum ve sınırlı sermayeyle bir deneme dönemi gelecek.
-
Son adım
Son adım, otomatik bir masa olarak gerçek sermayeyle alım satımdır.
Teknoloji
Öğrenme modelleri Python ile kurulur ve bir grafik işlemcide eğitilir. Piyasa yeniden kurma motoru ve emir gerçekleştirme simülatörü C# ile, ham veri okuyucu ise Rust ile yazıldı. Her testin sonucu standart, beş dilli bir raporda sunulur; bir değişiklik de ancak önceki sürümle karşılaştırıldıktan ve otomatik testlerden geçtikten sonra kabul edilir.