

معرفی
قیمت در بازار خودبهخود حرکت نمیکند. حرکت معمولاً از آنجا آغاز میشود که معاملهگری حاضر نیست منتظر بماند و با «سفارش بازار» بهترین قیمتِ موجود را میپذیرد. بسیاری از این حرکتها در چند لحظه فرو مینشینند و تنها برخی ادامه مییابند. معاملهی کوتاهمدت، که اسکلپ نامیده میشود، همراهشدن با همین حرکتهاست: ورود سریع، هدف کوچک و خروج زودهنگام. دشواری آن در تشخیص این است که پشت کدام حرکت نیروی واقعی ایستاده است و کدامیک پیش از رسیدن به هدف برمیگردد.
ما این تشخیص را به الگوریتمی سپردهایم که آن را از جریان سفارشهای خودِ بازار آموخته است.
پروژهی فست اسکلپ تاریخچهی چندسالهی بورس شیکاگو، از بزرگترین بازارهای آتی جهان، را در سطح تکتک سفارشها گرد آورده است. بر پایهی این داده، با یادگیری ماشین (ML) و تحلیل آماری، به یک الگوریتم معاملات کوتاهمدت رسیدهایم که در بازسازی دقیقی از خودِ بورس آزموده میشود. مقصد ما یک میز معاملات خودکار است که سرمایه را با همین الگوریتم اداره میکند، نه با واکنش لحظهای افراد.
گزارشهای شبیهساز
این پروژه برای هر بازار یک گزارش کامل از شبیهساز اجرا دارد. هر گزارش الگوریتم را همزمان در پنج سطح تأخیر رسیدن سفارش به بورس نشان میدهد، از صفر تا ۱۰۰ میلیثانیه. میتوانید هر دو را دانلود کنید و مستقل از ما بخوانید و بسنجید.
-
GC آتی طلا
- دسامبر ۲۰۱۹ تا ژوئیه ۲۰۲۶بازهی آزمون
- ۱٬۶۹۶روز معاملاتی
- ۲۵٬۲۲۸معاملهی شبیهسازیشده در سناریوی پایه
- ۵ سناریو۵ سطح تأخیر، از صفر تا ۱۰۰ میلیثانیه
یک فایل HTML مستقل، ۲٫۵ مگابایت، به پنج زبان
-
NQ آتی نزدک ۱۰۰
- مه ۲۰۱۷ تا ژوئن ۲۰۲۶بازهی آزمون
- ۲٬۳۴۲روز معاملاتی
- ۱۹۴٬۳۰۲معاملهی شبیهسازیشده در سناریوی پایه
- ۵ سناریو۵ سطح تأخیر، از صفر تا ۱۰۰ میلیثانیه
یک فایل HTML مستقل، ۲٫۶ مگابایت، به پنج زبان
اینها نتیجهی شبیهسازی روی دادهی ضبطشدهی بازار (بکتست) هستند، نه معاملهی واقعی، و تضمینی برای آینده نیستند.
از داخل پلتفرم
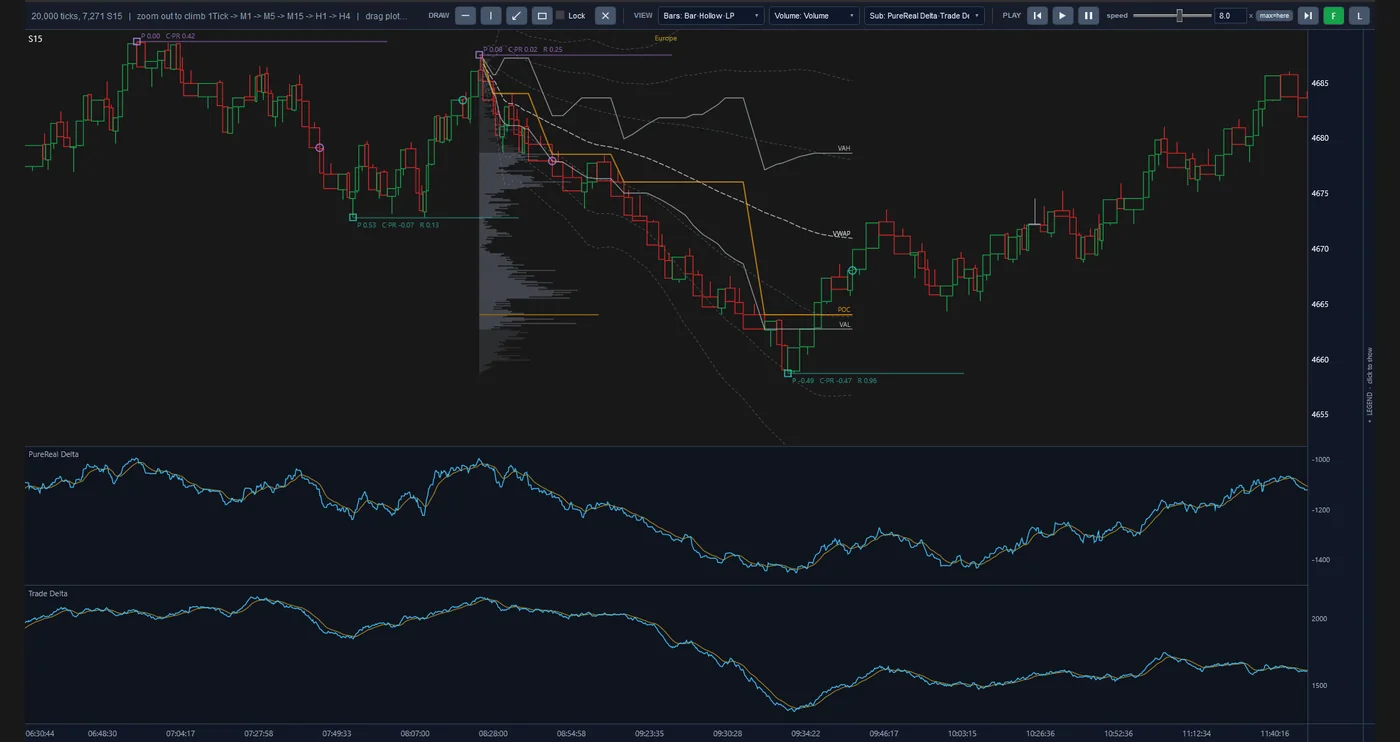
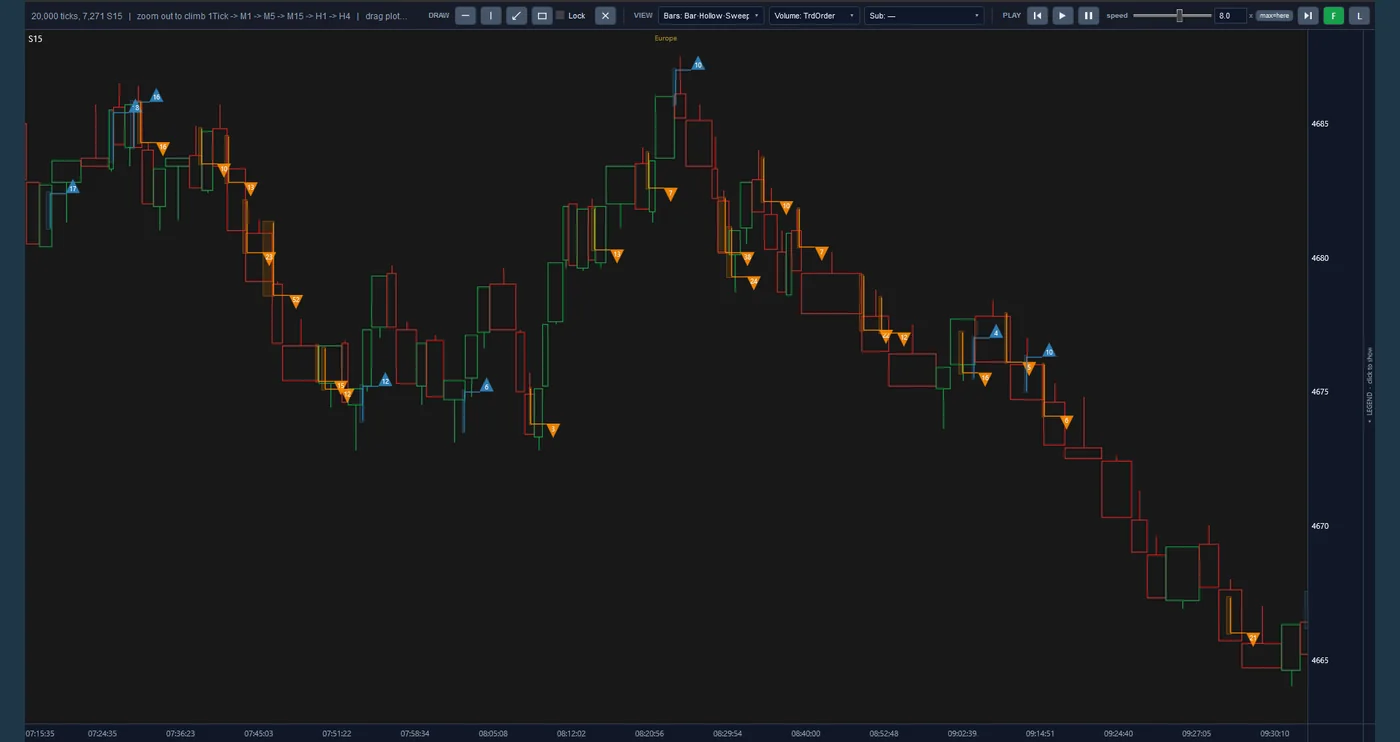
اینها تصویرهای واقعی از پلتفرم پروژهاند، نه طرح. هر نما همان دادهی سفارشبهسفارش بازار را از زاویهای دیگر نشان میدهد. برای بزرگتر دیدن، روی تصویر بزنید.
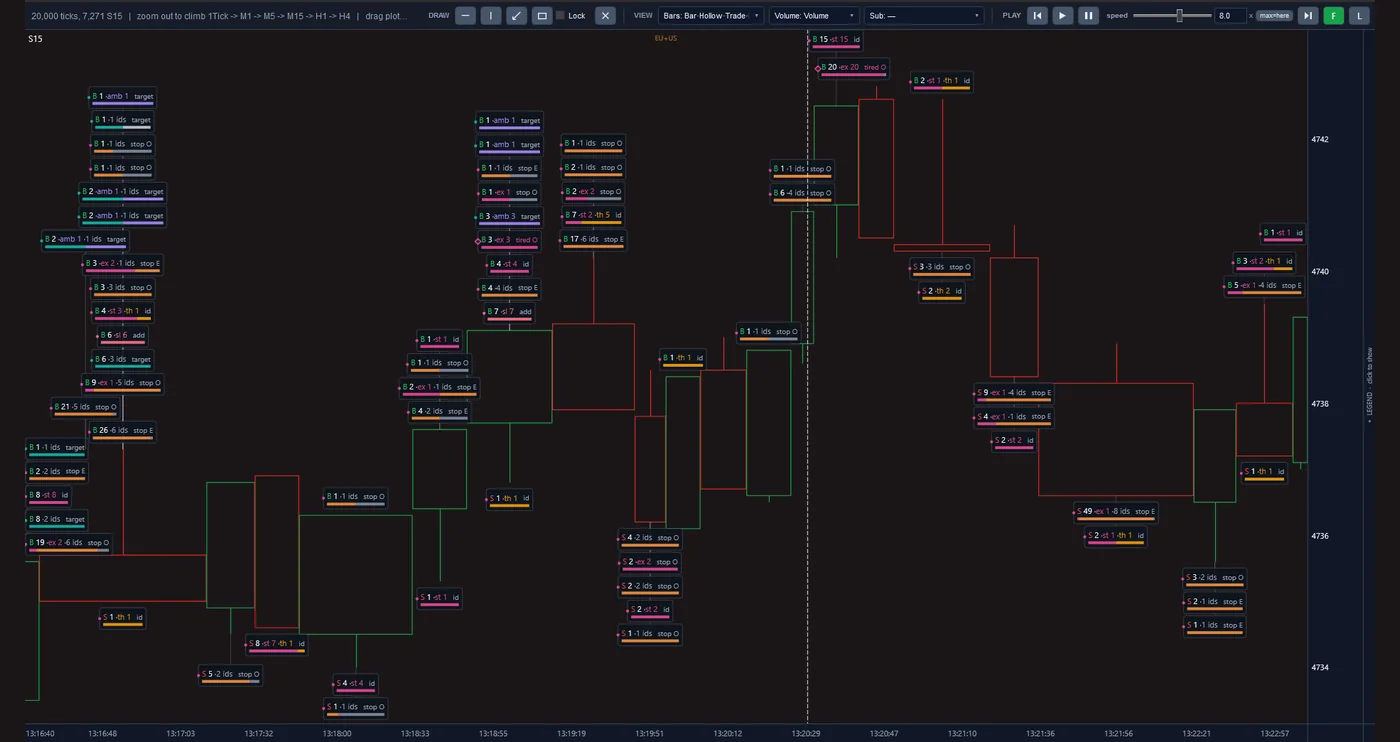
کندلهای ۱۵ ثانیهای، و روی هر کندل برچسب رخدادهای آن: سمت خرید یا فروش (B / S)، حجم، و نشانههایی مانند stop و target.
کندلهای ۱۵ ثانیهای با پروفایل حجم، خط VWAP و سطحهای POC، VAH و VAL، و زیر آن دو پنل PureReal Delta و Trade Delta.
همان کندلها در نمای Sweep: مثلثهای آبی و نارنجی با عدد هر کدام، روی کندلی که رخ دادهاند.
رویکرد
الگوریتم از دادهی بازار میآموزد و در بازسازی همان بازار سنجیده میشود. کار در سه مرحله انجام شده است:
-
از دادهی خام به تصویر کامل بازار
تابلوی معاملات تنها خلاصهای از بازار را نشان میدهد. ما همهی پیامهای ثبتشدهی بورس را پردازش میکنیم و فهرست سفارشهای منتظر را برای هر لحظه از نو میسازیم. حاصل، تصویری است که نشان میدهد پیش از هر حرکت قیمت، در دو سوی بازار چه گذشته است.
-
از تصویر بازار به الگوریتم
در یادگیری ماشین، رایانه بهجای پیروی از قواعد دستنویس، الگوها را از نمونههای واقعی میآموزد. الگوریتم ما به این روش و با پشتوانهی تحلیل آماری آموخته است که یک حرکت کوتاه در چه وضعیتی ادامه مییابد و در چه وضعیتی برمیگردد. خروجی آن سه تصمیم است: چه زمانی وارد شود، حد زیان معامله کجا باشد و چه زمانی خارج شود.
-
از الگوریتم به اجرای آزموده
سفارش بازار در صف نمیماند و بهمحض رسیدن به بورس انجام میشود، ولی رسیدنش زمان میبرد. در این فاصله بهترین قیمت ممکن است از دست رفته باشد و معامله با قیمتی بدتر از آنچه هنگام تصمیم دیده شده انجام شود. شبیهساز ما همین را بازسازی میکند، و معیار داوری نتیجهی مالی خالص پس از کسر همهی هزینههاست.
آنچه برجسته است
-
دانشی که در سامانه نشسته است، نه در ذهن افراد.
معاملهی کوتاهمدت بهطور سنتی به چشم و واکنش معاملهگر تکیه دارد، و خستگی و هیجان مستقیماً بر نتیجه اثر میگذارد. الگوریتم ما آنچه را میداند از دادهی بازار آموخته است و آن را در هر معامله یکسان به کار میبندد. این دانش ثبتشده، تکرارپذیر و قابل بازآموزی است.
-
گزینش، نه معاملهی پیاپی.
در معاملهی کوتاهمدت سود هر معامله کوچک است و هزینهی آن، یعنی کارمزد و فاصلهی قیمت خرید و فروش، در هر معامله پرداخت میشود. از این رو معاملهکردن روی هر حرکت به زیان میانجامد؛ ورود بدون گزینش را با هزینهی واقعی سنجیدیم و زیانده بود. ارزش الگوریتم در همین نقطه است: تشخیص اینکه کدام حرکت ارزش ورود دارد و از کدام باید گذشت.
-
نتیجهای که در اجرا هم برقرار میماند.
بسیاری از راهبردهای کوتاهمدت روی کاغذ سودآورند و در عمل نه، چون آزمونشان فرض میکند سفارش با قیمت تابلو انجام میشود. در شبیهساز ما سفارش با تأخیر میرسد و از حجم موجودِ همان لحظه پر میشود. درستی این شبیهسازی با بازسازی مستقلی از دادهی خام بورس مقابله شده است.
-
ریسک تعریفشده، با برآورد واقعگرایانه.
هر معامله از لحظهی ورود حد زیان مشخصی دارد و عمر آن کوتاه است. این حد سقف قطعی نیست: در حرکتهای تند، خروج ممکن است با قیمتی بدتر از آن انجام شود. شبیهساز این حالت را نیز میبیند، و آنچه گزارش میشود زیان واقعی است، نه زیان اسمی.
-
تفکیک یافتهی واقعی از تصادف.
مدلهای یادگیری میتوانند گذشته را «از بر کنند» بیآنکه چیزی دربارهی آینده آموخته باشند. برای پرهیز از این خطر، الگوریتم روی دورههایی سنجیده میشود که هنگام آموزش ندیده است، از جمله دورههای پرتلاطم. هر یافته نیز در کنار دادههایی قرار میگیرد که بهعمد فاقد الگوی معنادارند، و اگر آنجا هم دیده شود کنار گذاشته میشود.
-
شناخت نیاز زیرساختی، پیش از هزینهکردن برای آن.
در معاملهی کوتاهمدت سرعت رسیدن سفارش به بورس و کارمزد هر معامله مرز سود و زیان را تعیین میکنند، و بهبود هر دو پرهزینه است. ما الگوریتم را همزمان در طیفی از این شرایط میآزماییم. به این ترتیب پیش از هر تعهد مالی روشن است که طرح در کدام شرایط توجیه دارد.
مسیر پیش رو
-
انجامشده
زیرساخت داده، بازسازی بازار، الگوریتم معاملات، شبیهساز اجرا و سامانهی گزارش ساخته شدهاند.
-
امروز
امروز الگوریتم را در آزمون چندساله، در شرایط گوناگون سرعت و کارمزد و روی بیش از یک بازار میسنجیم.
-
پس از آن
پس از آن، اتصال به دادهی زنده، استقرار در مجاورت بورس و دورهای آزمایشی با سرمایهی محدود خواهد آمد.
-
گام پایانی
گام پایانی، معامله با سرمایهی واقعی در قالب یک میز خودکار است.
فناوری
مدلهای یادگیری با پایتون ساخته و بر پردازندهی گرافیکی آموزش داده میشوند. موتور بازسازی بازار و شبیهساز اجرا با سیشارپ و خوانندهی دادهی خام با راست نوشته شده است. نتیجهی هر آزمون در گزارشی استاندارد و پنجزبانه ارائه میشود، و هر تغییر تنها پس از مقایسه با نسخهی پیشین و گذشتن از آزمونهای خودکار پذیرفته میشود.