

Introduction
Le prix est la dernière nouvelle à parvenir au marché. Avant lui, quelqu’un a décidé, placé un ordre, retiré un ordre, déplacé de l’argent. À la Bourse de Téhéran, cela se produit des millions de fois par jour, et presque tout le monde ne lit que la dernière ligne.
Nous avons décidé de lire toute l’histoire. Le projet TSETMC a rassemblé et reconstitué onze années du marché des capitaux iranien — transaction par transaction, ordre par ordre — pour 1 148 symboles. Nous construisons et testons nos modèles sur cet historique. L’objectif est un fonds géré de manière algorithmique : un capital géré non pas sur des intuitions ou des ouï-dire, mais par la lecture du flux d’ordres en direct.
Une stratégie est née de cette infrastructure pour devenir un projet à part entière : Gold ETF Arbitrage.
À l’intérieur de la plateforme
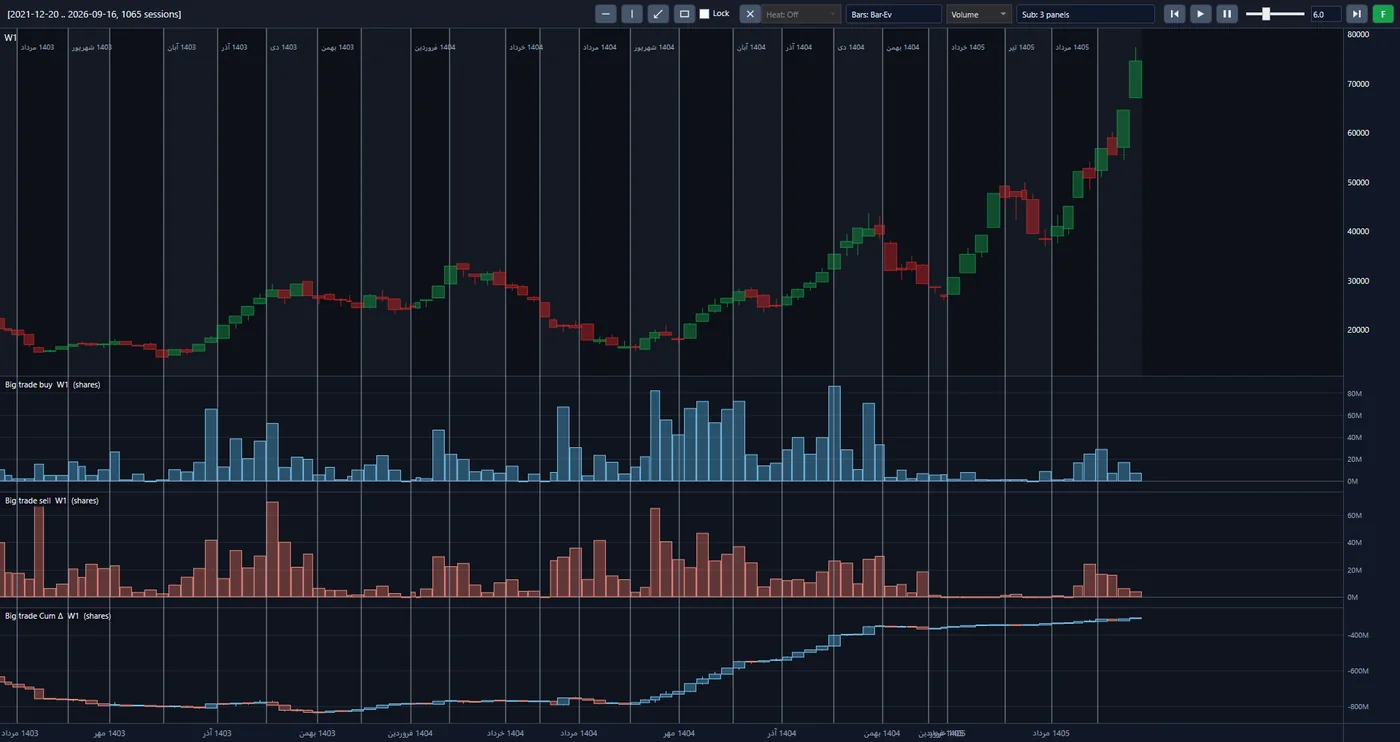
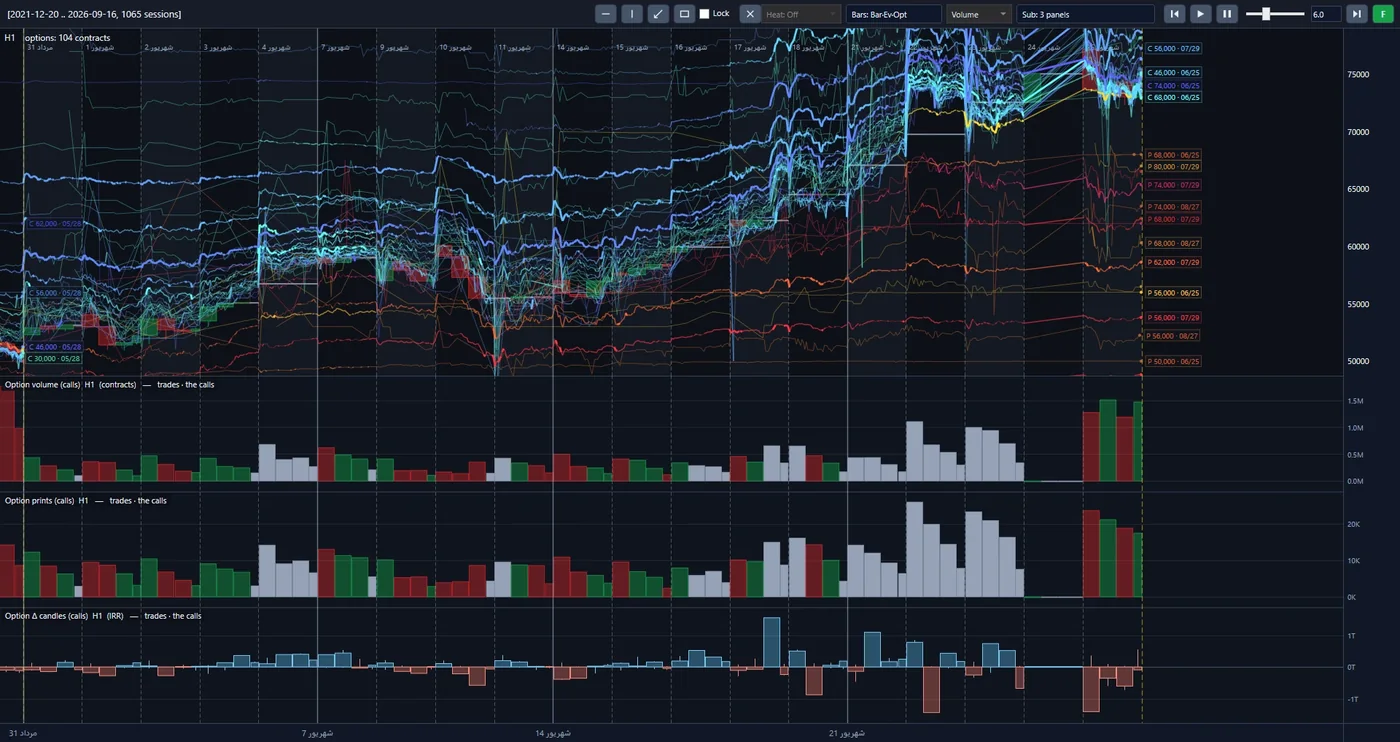
Ce sont de vraies captures d’écran de la plateforme d’analyse du projet, et non des maquettes. Chaque vue montre les mêmes données de marché brutes sous un angle différent. Cliquez sur l’image pour l’agrandir.
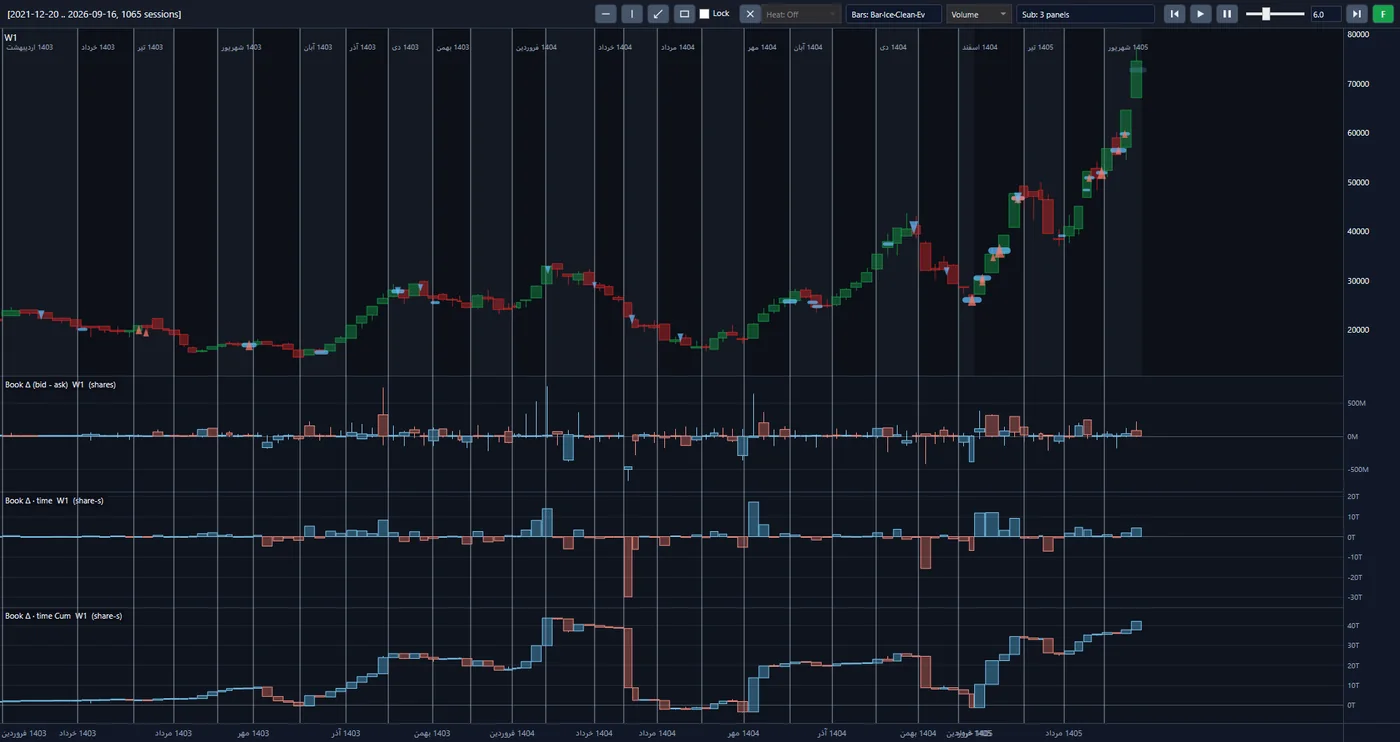
Le prix hebdomadaire et, en dessous, la différence entre le volume côté achat et le volume côté vente dans le carnet, sous trois formes : brute, pondérée par le temps et cumulée.
Le volume des gros achats et des grosses ventes chaque semaine, et la différence cumulée entre les deux, sous le même graphique de prix.
104 contrats d’options sur un seul graphique, avec le volume, le nombre de transactions et les bougies delta des options d’achat.
Approche
Nous ne regardons pas le marché d’en haut ; nous partons de son sol et nous construisons vers le haut. Une décision d’investissement se construit en trois étapes, chacune sur les épaules de celle qui la précède.
-
Du flux d’ordres à l’action
Nous lisons les données les plus fines que produit le marché pour voir ce qui se tient derrière le mouvement de chaque action : de l’argent venu pour rester, ou une vague qui ne fait que passer. La sortie de cette étape est une évaluation chiffrée et claire de l’état de chaque action.
-
De l’action au secteur
Lorsque les actions d’un secteur sont lues ensemble, une image plus large apparaît : vers quel secteur l’argent s’est tourné, et duquel il s’est détourné.
-
Du secteur au portefeuille
Le portefeuille résulte des pondérations sectorielles et des titres choisis dans chacune. Chaque rial qui le compose a une raison, et cette raison peut être suivie jusqu’au sol du marché.
À côté de ces trois étapes se trouve le marché des options. Il est jeune en Iran et la plupart des intervenants passent encore à côté sans s’y arrêter. Nous le prenons au sérieux dès aujourd’hui, et nous avons rendu possible son analyse aux côtés du prix de l’action sous-jacente.
Points clés
-
Une décision qui ne craint ni ne convoite.
Le marché iranien fonctionne à l’émotion : une file d’attente d’acheteurs rend tout le monde avide, une file d’attente de vendeurs fait fuir tout le monde. La plupart des pertes se font précisément à ces deux moments. L’algorithme est tout aussi calme ces deux jours-là, et chaque transaction découle d’une règle écrite et testée au préalable — et non de l’humeur du jour.
-
Onze années de validation, avant votre argent.
Aucune règle n’atteint le capital si elle n’a pas tenu face à onze années de marché réel : le grand boom de 2020, la chute qui a suivi, et les longues années éprouvantes de stagnation. Nous faisons nos erreurs sur l’historique, et non sur votre capital.
-
Un rendement que l’on peut retirer, et non un rendement que l’on ne peut qu’afficher.
Un backtest ordinaire suppose que chaque ordre est exécuté instantanément au prix affiché. Le marché réel n’est pas aussi clément. Notre simulateur reconstitue le moteur d’exécution des ordres de la bourse elle-même : les ordres prennent place dans la file d’attente, attendent leur tour, sont exécutés partiellement ou restent en fin de file. Les chiffres que nous communiquons sont passés par ce simulateur.
-
Nous connaissons la file d’attente — à l’entrée comme à la sortie.
Le cauchemar de l’investisseur sur ce marché est de rester bloqué derrière une file d’attente à la vente : un actif qui existe sur le papier et ne peut pas être vendu. Les files d’attente, les limites de variation de cours et la profondeur réelle du marché sont dans notre modèle dès la première ligne. Les outils importés sont aveugles aux trois.
-
Un portefeuille qui ne repose sur aucune action, aucun secteur ni aucune personne en particulier.
L’ensemble du marché — actions, fonds et options — est mesuré chaque jour selon un cadre unique, et le portefeuille est tiré de l’ensemble des secteurs. Le savoir réside dans le système, et non dans la tête d’un analyste vedette qui ne sera peut-être plus là demain.
-
Uniquement les données officielles du marché — et une raison pour chaque décision.
L’algorithme ne s’appuie ni sur des rumeurs, ni sur des informations officieuses, ni sur des canaux de recommandations ou de signaux de trading. Il utilise les données enregistrées par la bourse. Chaque transaction peut être expliquée et retracée jusqu’aux données brutes.
Feuille de route
-
Réalisé
L’infrastructure de données, le moteur d’analyse et le simulateur d’exécution sont construits et testés. Cette infrastructure ne s’achète pas ; elle demande des années, et nous les y avons consacrées.
-
Réalisé
La première étape : les indicateurs de flux d’ordres de chaque action sont construits et mesurés.
-
En cours
L’étape sectorielle, la construction du portefeuille et un backtest pluriannuel sur l’ensemble du marché.
-
Dernière étape
La connexion aux données en direct et la gestion algorithmique du capital, sous forme de fonds.
Technologie
Le noyau de traitement est écrit en Python, tandis que le moteur de calcul et le simulateur d’exécution sont en C#. Le traitement est parallèle : l’historique complet d’un symbole très négocié est prêt en moins de quatre-vingt-dix secondes. Aucune modification n’est acceptée sans avoir réussi la suite de tests automatisés.